第一章 专用微特电机行业概述
1.1 微特电机定义与分类
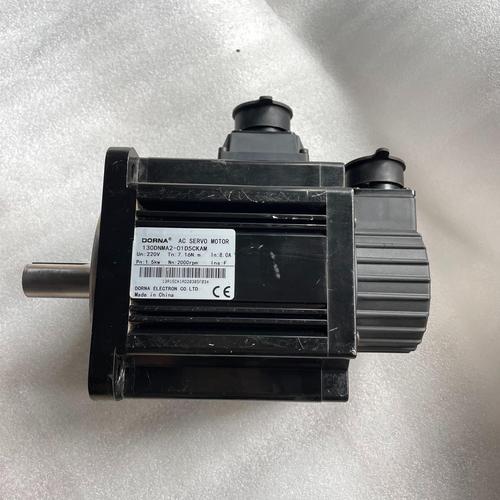
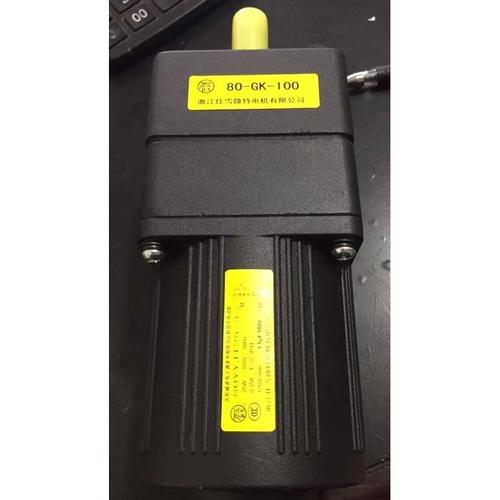
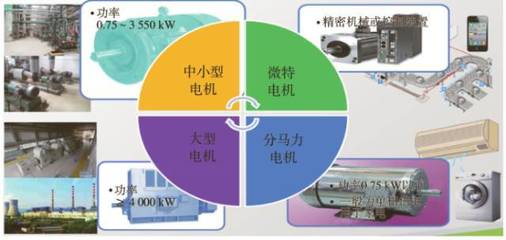
微特电机(Small and Special Electrical Machines)是指体积和容量较小、在特殊场合或特定设备中使用的电机,通常功率在750W以下,具有高精度、高可靠性、低功耗等特点。按用途可分为驱动用微特电机和控制用微特电机两大类;按结构可分为直流微特电机、交流微特电机、步进电机、伺服电机等。
1.2 专用微特电机应用领域
专用微特电机广泛应用于航空航天、军工、医疗器械、工业自动化、机器人、汽车电子、智能家居、办公自动化等领域。随着智能制造、新能源汽车、无人机等新兴产业的崛起,专用微特电机的需求持续增长。
第二章 2014-2018年全球专用微特电机市场发展分析
2.1 全球市场规模与增长趋势
2014年全球微特电机市场规模约为280亿美元,预计到2018年将达到380亿美元,年均复合增长率(CAGR)约为7.9%。增长主要来自工业自动化、汽车电子和医疗设备领域的需求扩张。
2.2 主要地区市场分析
- 北美市场:以美国为主导,2014年市场规模约75亿美元,预计2018年达到100亿美元。主要驱动因素包括军工、医疗和机器人产业。
- 欧洲市场:德国、法国、英国为主要市场,2014年规模约65亿美元,预计2018年达85亿美元。工业4.0推动高效电机需求。
- 亚太市场:中国、日本、韩国为核心,2014年规模约120亿美元,预计2018年达170亿美元。中国成为全球最大生产基地和消费市场。
2.3 全球主要企业竞争格局
全球微特电机市场主要由日本电产(Nidec)、松下、三菱电机、ABB、西门子、博世、Maxon Motor等企业主导。2014年CR10约为55%,行业集中度较高。
第三章 2014-2018年中国专用微特电机市场发展预测
3.1 中国市场规模与增长
2014年中国微特电机市场规模约为800亿元人民币,预计2018年将突破1300亿元,CAGR约为12.5%。增长主要受益于新能源汽车、工业机器人、智能家居等产业的快速发展。
3.2 细分市场分析
- 汽车电子:新能源汽车产量从2014年的8.4万辆增长至2018年的125万辆,带动驱动电机需求。
- 工业机器人:中国工业机器人销量从2014年的5.7万台增长至2018年的15万台,伺服电机需求旺盛。
- 医疗器械:高端医疗设备国产化推动精密微特电机进口替代。
3.3 国内主要企业分析
国内代表企业包括:汇川技术、微光股份、金龙电机、卧龙电驱、鸣志电器等。2014-2018年,这些企业通过技术升级和产能扩张,逐步提升市场份额。
第四章 国内外市场投资比较分析
4.1 投资环境对比
- 国外市场:技术成熟,准入门槛高,专利壁垒强,投资回报稳定但增长放缓。
- 国内市场:政策支持力度大,市场需求旺盛,但核心技术仍依赖进口,投资风险与机会并存。
4.2 投资回报率比较
2014-2018年,国外微特电机企业平均ROE约为10-12%,而国内优质企业ROE可达15-20%。国内企业在成本控制和市场响应速度方面具有优势。
4.3 投资热点与趋势
- 智能制造:伺服电机、步进电机需求快速增长。
- 新能源汽车:驱动电机及控制系统成为投资热点。
- 无人机与机器人:对高性能微特电机需求持续上升。
第五章 投资建议与风险提示
5.1 投资建议
- 关注具备核心技术的国内龙头企业;
- 重点关注伺服电机、无刷直流电机等高端产品;
- 布局新能源汽车、机器人、医疗等下游应用领域。
5.2 风险提示
- 技术壁垒与专利风险;
- 原材料价格波动;
- 国际贸易摩擦影响出口;
- 行业竞争加剧导致利润下滑。
第六章 结论
2014-2018年,专用微特电机行业在全球范围内保持稳定增长,中国市场增速领先。随着智能制造和新能源产业的快速发展,微特电机行业将迎来新一轮投资热潮。国内外市场在技术、成本、政策等方面各有优势,投资者应结合自身资源和战略目标,择优布局。